

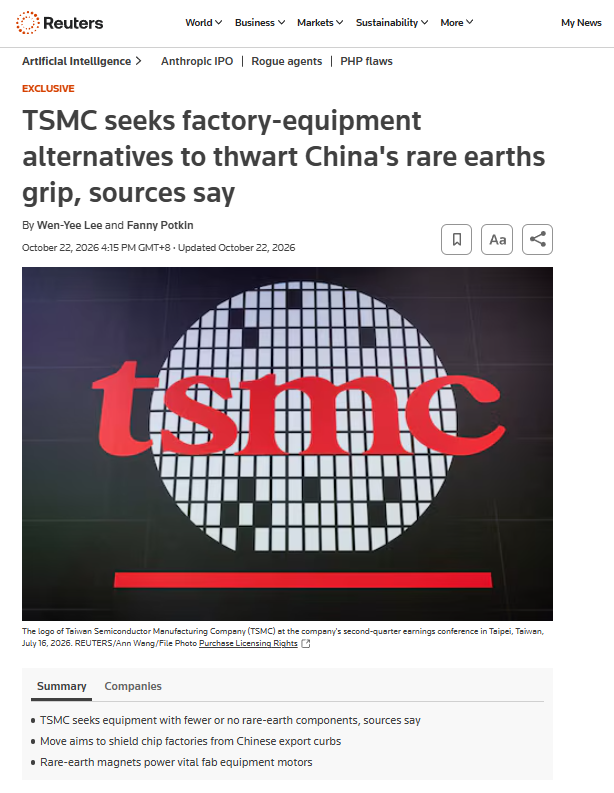
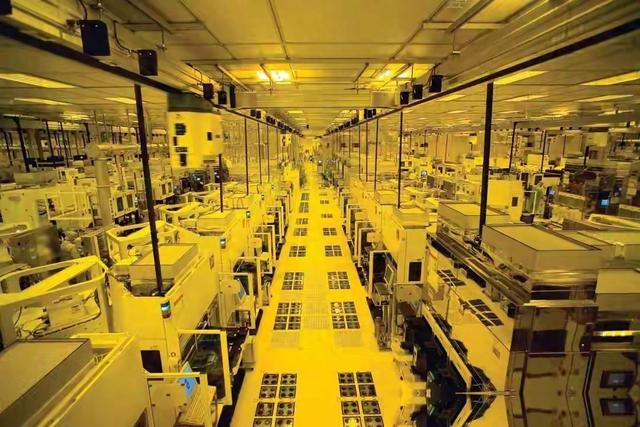
2026年10月22日,路透社两位记者拿到了三个知情人士的说法,台积电已经开始悄悄摸底,看哪家供应商能提供不用稀土永磁的工厂电机。
消息传开之后,半导体圈里议论声不断。台积电方面拒绝回应,供应商那头也没人松口。这种集体沉默,有时候比承认还说明问题。
要搞懂这件事的分量,得先弄清楚稀土藏在芯片厂的哪些角落。
很多人以为芯片厂里最金贵的是光刻机,其实厂房里转个不停的,是几千台伺服电机、机械手和晶圆搬运系统。
这些东西要在毫秒级精准停位,靠的就是高性能钕铁硼永磁。普通铁氧体磁铁的磁能积只有3.5到5MGOe,钕铁硼能干到50MGOe,差了十倍以上。
换材料,没那么容易。还有一个更冷门的东西叫氧化钇。刻蚀机里的腔体内壁、喷淋头,很多都靠氧化钇涂层来抗等离子体腐蚀。
换别的材料也行,但一旦涂层掉渣,颗粒污染一上来,良率直接遭殃。日本几年前被氧化钇供应卡过脖子,吃过大亏。
对纳米厂来说,良率掉一个点,财报就要被咬掉一大块。
那中国在稀土这条链上到底多强势?几个权威数据可以参考。
美国地质调查局算下来,中国占全球稀土开采约70%。国际能源署的口径,精炼环节约九成,成品磁体接近95%。
欧洲ERMA机构把烧结永磁的中国份额算到94%上下。地球上有稀土矿的国家不少,澳大利亚、美国、越南、缅甸都有,可从矿石一路做到装进电机里的磁块,这条路几乎只通向一个方向。
2025年4月,中国商务部对钐、钆、铽、镝、镥、钪、钇等七类中重稀土以及相关磁体、加工技术启动出口管制,一国一证,一事一议。这是一个硬节点。
此后一年多里,欧美日韩的车厂、机器人厂、风电厂轮番递申请,有的拿到了,有的还在排队。台积电这次动作,正好接在这条政策线之后,不是无缘无故。
2026年10月16日,台积电披露第三季度业绩,再创新高。
按新台币口径,合并营收约1.494万亿元,同比涨了50.9%;净利润约7631亿元,同比涨了68.7%。
利润比营收跑得快,秘诀就是7纳米及以下先进制程贡献了晶圆营收的大约79%。
数字越漂亮,稀土这根线就越刺眼。董事长魏哲家在2026年的股东会上放过话,全年美元营收增速目标超过30%,产能长期供不应求。
市场顺着他的口径,把2026年全年资本支出预期抬到了600亿至640亿美元区间。扩产扩得越凶,设备买得越多,稀土磁铁的消耗量就越大。
这是一笔很朴素的算术题。有朋友问,台积电这么有钱,涨价不就解决了吗?我们的看法是,它根本不在乎稀土那点价格。
毛利率常年奔着六成往上走,钕铁硼磁铁再翻一倍,对总成本的影响也就一点皮毛。它真正怕的只有一个字——"断"。
涨价是钱的事,断供是机器能不能开的事。前者疼一下,后者可能一停就是半年,交付节奏全乱。
替代方案到底有没有?理论上有。感应电机、磁阻电机、铁氧体磁电机,这些路线在工业界早就不陌生。德国博世、日本电产、瑞士ABB都在搞。
问题在于,这些方案目前更多用在电动车、家电、通用机器人上,离晶圆厂的洁净度、振动和定位精度要求,还差一截。日本几家车厂折腾了好几年,想把车载电机里的镝、铽全部剔除,到现在都没完全落地。
晶圆厂的门槛,比车厂还要高一个量级。
路透社那篇稿子里有一句话容易被忽略:讨论仍处于非常早期阶段。
翻译过来就是,台积电现在只是在"问",还没到"换"。供应商报价、样机测试、小批量验证、产线试跑、良率对比,每一步都要几个月到一两年。
真要把一座3纳米厂里跑着的电机全换掉,又是另一回事。短期之内,谁都别指望去稀土化变成现实。
那台积电为什么现在就要动?
我们的判断,它在给自己买保险。保险不是出事才买,而是出事之前就得备好。
中国的出口管制清单从2023年的镓、锗,到2024年的锑、石墨负极,再到2025年的中重稀土,一步步在扩。台积电的高层不会看不懂这个节奏。
与其等到被卡住再抱佛脚,不如现在就铺一条备份路线,哪怕走得慢一点、贵一点。
从华盛顿和台北的动作看,这条备份路线也在被外部力量推着走。
美国地质调查局把稀土列为关键矿产之首,MP Materials在加州Mountain Pass矿重启烧结永磁产线,日本信越化学、TDK都在扩钕铁硼产能。台湾地区经济主管部门也在拨经费支持本地磁材研发。
听起来动静不小,但要形成能对冲中国的供应能力,业内比较一致的判断是,至少还要五到八年。
欧洲国际政治经济中心(ECIPE)早几年算过,台积电一家公司,就占台湾地区GDP的8.9%。集成电路长期占台湾地区出口的三成以上。
如果半导体产业萎缩20%,并持续半年,静态估算GDP要被拖掉约1.71个百分点。日本、德国、法国全年GDP增速都未必有这么多。
台积电咳嗽一声,整个岛的财政都要跟着抖。台积电能踏实开工,还有一个绕不开的底色。它和大陆市场是绑在一起的。
2024年,台湾地区对大陆及香港的集成电路出口约852.6亿美元,占台湾地区集成电路出口总额的52%左右。客户在大陆,封测伙伴在大陆,关键材料、特气、化学品,很多也离不开大陆供应链。
这是一种你中有我、我中有你的结构,不是喊两句话就能切开的。把视角再拉宽一点。
美国要把先进制程"美国化",所以逼着台积电去亚利桑那建厂。
日本在熊本、北海道重拾半导体旧梦。
欧洲在德累斯顿、荷兰Veldhoven继续加码。这些厂一旦动工,设备都要买,电机都要装,磁铁都要用。
稀土这条线,一头系着台积电的净利润,另一头系着整个西方半导体复兴计划的进度条。
站在中国的立场上看,这件事不必过度解读成对抗。
我们搞稀土出口管制的初衷,是把粗放卖资源的老路翻过去,把定价权、加工权、技术权收回来。这是任何一个负责任的工业大国都会做的事情。
美国管芯片,荷兰管光刻机,日本管光刻胶,中国管稀土,各有各的筹码。规则摆在台面上,谈判反而更清楚。
台积电这次秘密摸底,也给我们的产业政策提了个醒。筹码不是永远的,技术也不是不能被绕开。
磁阻电机一旦真被突破,铁氧体性能一旦真被拉近,稀土的议价空间就会被压缩。所以中国的稀土产业链,必须往下游走,往永磁电机、永磁风机、永磁伺服系统的高附加值环节走。
把矿变成件,把件变成系统,把系统变成标准,这才是把筹码焊死的办法。
回头看那个标题画面,几百亿美元堆出来的先进制程,被一块手掌大的磁铁牵着走。
这种反差一点都不好笑。它真实暴露了全球化分工的脆弱。谁都觉得自己掌握着"最尖端",可整条链上每一个节点,都可能是命门。
台积电这回被稀土磁铁提醒了一下,下一回被提醒的,可能是别的公司、别的材料、别的国家。
短期之内,台积电不会停产,大陆也不会把水龙头真拧死,双方都在小心翼翼地试探边界。但未来五年,稀土、磁材、电机、材料、设备这几条线,会被更多国家重新审视。
谁能把实验室里的替代方案推到量产线上,谁能把矿产变成高端系统,谁就能在下一轮博弈中站得更稳。
几百亿美元挡不住一块小磁铁的焦虑,这件事本身就说明,供应链韧性才是真正的硬通货。
来源:今日头条,原文链接:https://www.toutiao.com/group/7701699200223822387/